Kiedy wpłacać oszczędności z kopert do banku i jak rozliczać je w budżecie?
Gotówka pomaga pilnować codziennych wydatków, ale większe oszczędności nie muszą leżeć w binderze. Wyjaśniamy, kiedy przenieść je do banku i jak zachować porządek w kopertach.
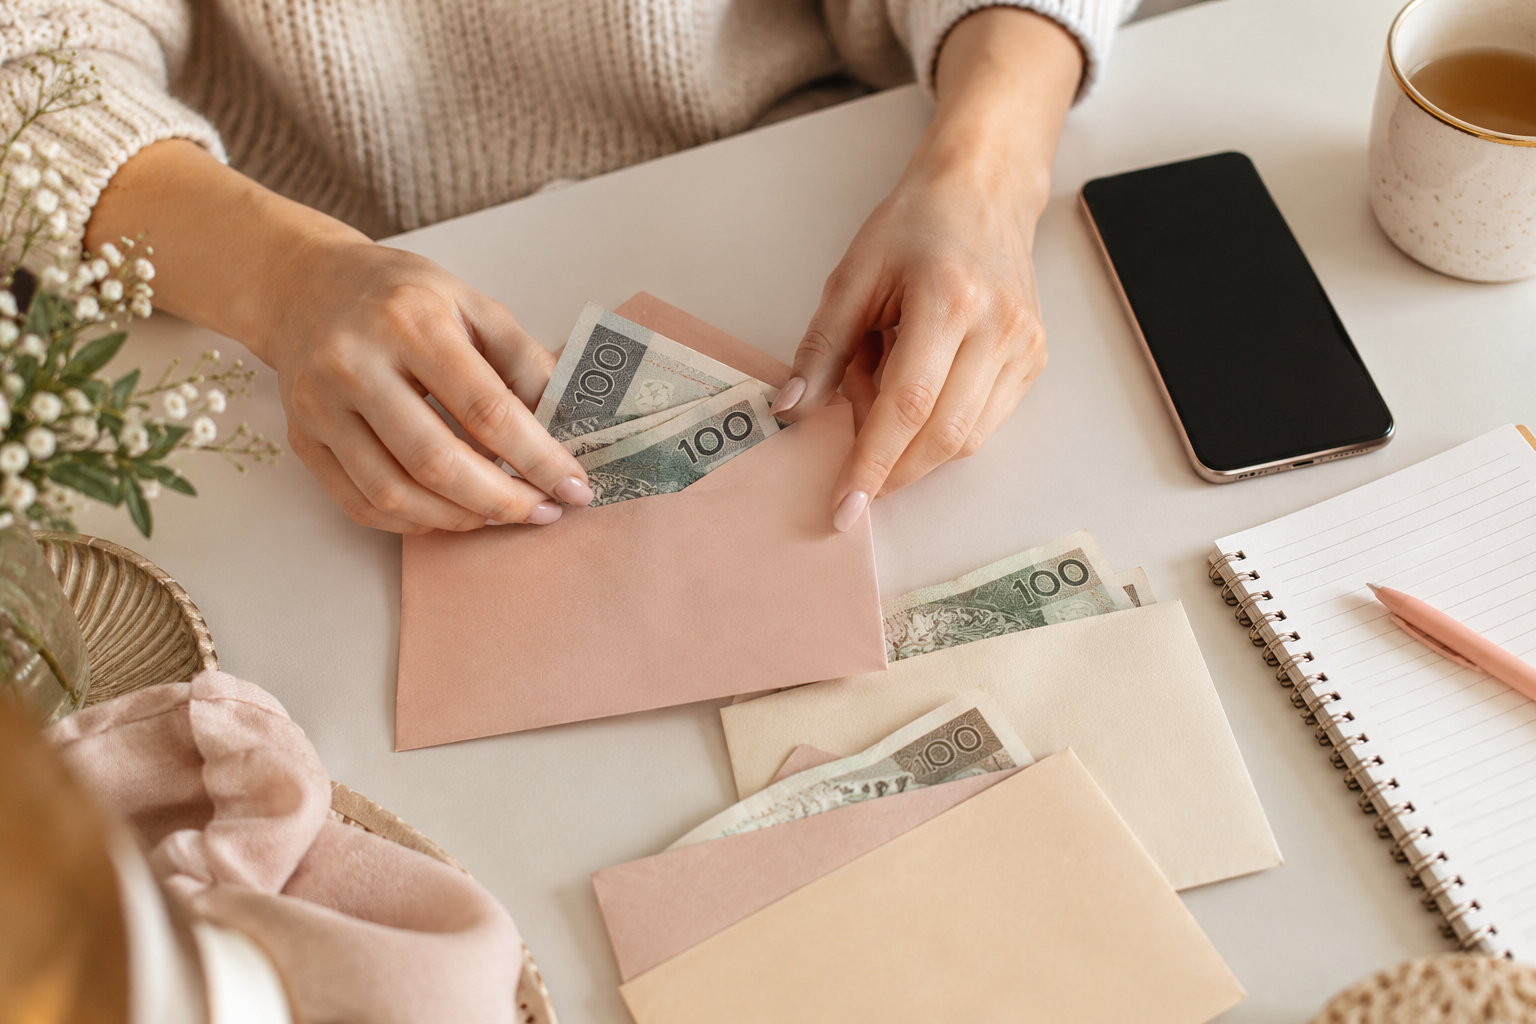
W kopercie na wakacje przybywa banknotów. W tej na samochód leży już kwota, której nie planujesz wydać w najbliższych tygodniach. Nagle pojawia się pytanie: czy to wszystko powinno nadal zostać w binderze? A jeśli wpłacisz pieniądze do banku, skąd będziesz wiedzieć, ile należy do każdego celu?
Metoda kopertowa nie wymaga przechowywania wszystkich oszczędności w gotówce. Koperta może wyznaczać przeznaczenie pieniędzy, nawet gdy część z nich znajduje się na koncie. Najważniejsze jest rozróżnienie dwóch rzeczy: na co odkładasz i gdzie faktycznie przechowujesz środki.
Gotówka na wydatki i pieniądze na cele to nie to samo
Koperta „Jedzenie” zazwyczaj pracuje przez cały miesiąc. Wyciągasz z niej pieniądze, robisz zakupy, oddajesz resztę. Koperta „Ubezpieczenie samochodu” działa inaczej: przez kilka miesięcy ją zasilasz, a większa płatność pojawia się dopiero później.
Taki podział ułatwia decyzję o miejscu przechowywania pieniędzy. Nie musisz zmieniać całego systemu tylko dlatego, że jeden cel przenosisz do banku. Możesz nadal płacić gotówką za codzienne zakupy i prowadzić oszczędności na koncie. Podstawy tego podejścia opisujemy w poradniku o oszczędzaniu metodą kopertową.
Kiedy rozważyć wpłatę oszczędności z kopert do banku?
Nie ma jednej kwoty odpowiedniej dla każdego domu. Zamiast szukać uniwersalnego progu, odpowiedz na kilka praktycznych pytań:
- Kiedy wydasz te pieniądze? Inaczej planuje się zakupy na jutro, a inaczej wyjazd za pół roku.
- Jak będziesz płacić? Jeśli końcowa płatność będzie przelewem, przetrzymywanie całej kwoty w banknotach może oznaczać dodatkową wyprawę do wpłatomatu.
- Czy ilość gotówki w domu budzi niepokój? Komfort i bezpieczeństwo są ważniejsze od efektownego widoku pełnego bindera.
- Czy masz łatwy dostęp do banku i gotówki? Sprawdź, jak zadziała Twój plan w weekend, podczas wyjazdu albo przy niedostępnej aplikacji.
- Czy znasz koszt wpłaty? Wpłatomat lub placówka mogą mieć warunki i opłaty zależne od rachunku oraz operatora.
Pomocny bywa regularny przegląd: na przykład przy zamknięciu miesiąca sprawdzasz, które kategorie wymagają gotówki, a które tylko przechowywania środków. To przykład organizacji, nie sztywny harmonogram, którego trzeba się trzymać za wszelką cenę.
Jedna koperta może mieć dwa miejsca przechowywania
Wyobraź sobie, że na wakacje odłożyłaś 1200 zł. Decydujesz się zostawić 200 zł w gotówce, a 1000 zł wpłacić na własny rachunek. Twój cel nadal ma 1200 zł. Zmieniło się miejsce przechowywania, a nie wartość oszczędności.
| Kategoria „Wakacje” | Gotówka | Bank | Razem |
|---|---|---|---|
| Przed wpłatą | 1200 zł | 0 zł | 1200 zł |
| Po wpłacie 1000 zł | 200 zł | 1000 zł | 1200 zł |
| Po przelewie 300 zł za nocleg | 200 zł | 700 zł | 900 zł |
Wpłata własnych pieniędzy do banku nie jest nowym dochodem ani wydatkiem. Oznacz ją jako transfer. Wydatek pojawia się dopiero wtedy, kiedy pieniądze opuszczają Twój budżet, np. płacisz za rezerwację.
To rozróżnienie chroni przed częstym błędem: zapisaniem wpłaty jako nowego oszczędzania, mimo że ta sama kwota została już wcześniej odłożona do koperty. Jeden tysiąc złotych nie staje się dwoma tysiącami tylko dlatego, że widzisz go w historii rachunku i na karcie celu.
Jak wpłacić gotówkę i rozliczyć ją krok po kroku?
- Policz pieniądze przed wyjściem. Oddziel kategorię, z której pochodzą. Nie łącz kilku kopert bez wcześniejszej rozpiski.
- Zapisz plan transferu. Na przykład: „Wakacje: 1000 zł z gotówki do banku”. Na tym etapie wpłata może jeszcze oczekiwać na potwierdzenie.
- Sprawdź sposób wpłaty i opłaty. Korzystaj z oficjalnych instrukcji banku. Nie zakładaj, że każde urządzenie przyjmuje wpłaty na Twój rachunek bez kosztów.
- Zachowaj potwierdzenie. Jeśli urządzenie zgłosi różnicę lub problem, nie poprawiaj salda na podstawie domysłu. Wyjaśnij sprawę z bankiem.
- Potwierdź zaksięgowanie. Dopiero potem przenieś kwotę między kolumnami „Gotówka” i „Bank”. Ewentualną pobraną opłatę zapisz osobno jako koszt.
- Sprawdź sumę kategorii. Po transferze powinna odpowiadać rzeczywistym środkom przypisanym do celu, pomniejszonym o ewentualne koszty.
Przy wpłacie zbiorczej rozpiska jest szczególnie przydatna. Jeśli wpłacasz 1500 zł, z czego 1000 zł to wakacje, a 500 zł samochód, na rachunku zobaczysz jeden wpływ. W Twoim budżecie powinny jednak pozostać dwa osobne cele.
Czy każdy cel potrzebuje osobnego konta?
Nie zawsze. Oddzielne rachunki lub funkcje celów oszczędnościowych mogą ułatwiać orientację, ale równie dobrze możesz prowadzić kilka kategorii na jednym rachunku i rozdzielać je w swoim rejestrze. Ważne, żeby suma kategorii bankowych zgadzała się z pieniędzmi dostępnymi na tym rachunku po uwzględnieniu pozostałych zapisów.
W fizycznej kopercie możesz zostawić kartę z informacją: „Środki w banku – sprawdź status”. Zapis nie powinien udawać banknotu ani być liczony jako dodatkowa gotówka. Do prowadzenia celu przyda się status oszczędzania długoterminowego, na którym oznaczysz wpłaty, wypłaty i miejsce przechowywania.
Przy wielu kategoriach prościej prowadzić jeden rejestr niż kilka niezależnych notatek. Jeśli szukasz sposobu organizacji, zajrzyj do poradnika jak zacząć prowadzić binder budżetowy.
Konto oszczędnościowe czy lokata? Najpierw termin celu
Nie wybieraj produktu tylko dlatego, że w reklamie widać wysokie oprocentowanie. Zacznij od tego, kiedy możesz potrzebować swoich pieniędzy. Przy koncie oszczędnościowym sprawdź zasady wypłat i przelewów. Przy lokacie przeczytaj, co stanie się po wcześniejszym zakończeniu umowy i czy następuje automatyczne odnowienie.
Porównuj również okres obowiązywania stawki, limity kwot, wymagane konto osobiste i definicję „nowych środków”. Oprocentowanie opisane w skali roku nie oznacza, że identyczny procent zarobisz w trzy miesiące. Kwota, którą faktycznie otrzymasz, zależy od warunków produktu, czasu oszczędzania, kosztów oraz właściwych rozliczeń podatkowych.
Nie zamykaj pieniędzy potrzebnych na bliski rachunek tylko po to, żeby spełnić warunek promocji. Oferta ma pasować do planu wydatków, a nie wymuszać jego przebudowę.
Co z bezpieczeństwem depozytu?
W polskim systemie BFG standardowy limit ochrony kwalifikujących się depozytów wynosi równowartość 100 000 euro na jednego deponenta w jednym banku lub kasie. Sumuje się objęte ochroną środki na rachunkach w tej instytucji, wraz z odsetkami; nie jest to osobny limit dla każdej koperty czy lokaty. Istnieją ustawowe wyjątki i szczególne przypadki.
Sprawdź, jaki system ochrony dotyczy konkretnej instytucji. Nie utożsamiaj konta oszczędnościowego z funduszem inwestycyjnym albo innym produktem sprzedawanym przez bank. Sam fakt, że coś znajduje się w aplikacji bankowej, nie oznacza takiej samej ochrony.
Jak księgować odsetki i premię z banku?
Transfer własnych środków niczego nie dodaje do budżetu. Inaczej jest z odsetkami faktycznie dopisanymi do rachunku albo premią, którą bank już wypłacił. Zapisz otrzymaną kwotę raz, a potem świadomie przypisz ją do kategorii.
Przykład: do wakacji przypisano 1000 zł w banku i 200 zł w gotówce. Bank dopisał 3 zł odsetek po swoich rozliczeniach. Jeśli przeznaczasz je na wakacje, saldo celu wynosi 1203 zł. Nie dodawaj tych samych 3 zł ponownie przy kolejnym przeglądzie historii.
Zapowiedziana premia nie jest jeszcze dostępną gotówką. Możesz zanotować oczekiwaną nagrodę poza saldem, ale nie finansuj nią zakupów przed otrzymaniem pieniędzy.
Najprostsza zasada na koniec
Cel zostaje w budżecie, nawet kiedy pieniądze zmieniają miejsce. Gotówka, rachunek i lokata opisują, gdzie są środki. Nazwa koperty mówi, do czego mają służyć. Kiedy pilnujesz obu informacji, metoda kopertowa i oszczędzanie bankowe mogą działać razem bez podwójnego liczenia pieniędzy.
Nie musisz rezygnować z bindera ani przenosić wszystkiego jednego dnia. Zacznij od jednej kategorii, sprawdź zapis transferu i wybierz sposób, który pozwoli Ci odtworzyć saldo bez zgadywania.
Zobacz podobne
-
Budżet na jedzenie w kopertach – jedna koperta czy cztery tygodniowe?
Jedna miesięczna koperta na jedzenie jest prosta, a cztery tygodniowe ułatwiają kontrolę tempa. Porównaj oba układy i wybierz system bez dublowania pieniędzy.
Czytaj dalej -
Wyzwanie oszczędnościowe 1000 zł – widoczne kwoty czy zdrapki?
Dwa wyzwania mogą prowadzić do celu 1000 zł, ale dawać zupełnie inne doświadczenie. Porównaj widoczne kwoty, zdrapki, format i sposób kontrolowania postępu.
Czytaj dalej